Solicitar un crédito puede generar dudas sobre qué información revisan las instituciones y cómo influye nuestro comportamiento financiero. El buró de crédito está relacionado con este proceso, pero ¿qué significa realmente aparecer en sus registros? En esta nota conocerás cómo funciona y qué puedes hacer para cuidar tu historial crediticio.
Hablar de crédito suele generar dudas:, ¿tener un registro significa que tienes deudas pendientes?, ¿qué puedes hacer si encuentras un dato que no reconoces? El buró de crédito forma parte de este proceso y conocer su función puede ayudarte a entender mejor cómo se evalúa tu comportamiento financiero. A lo largo de esta nota encontrarás las respuestas a estas preguntas y algunas recomendaciones para cuidar tu historial crediticio.
¿Qué es el Buró de Crédito?
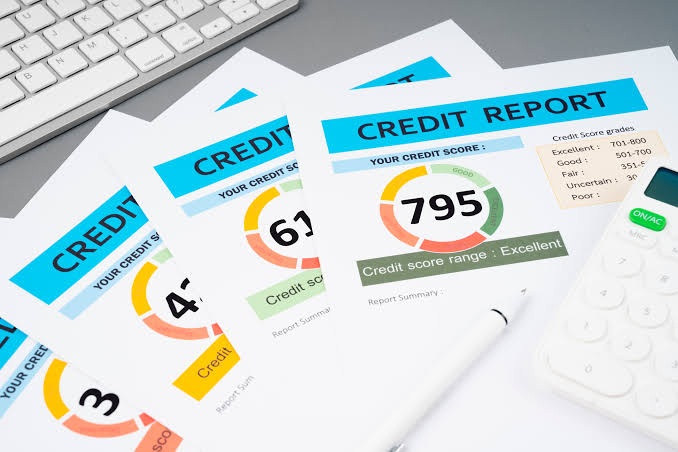
El buró de crédito es una Sociedad de Información Crediticia que recopila y administra datos relacionados con los créditos de personas y empresas. En el reporte de crédito puedes consultar información como los créditos registrados a tu nombre, fechas de apertura, saldos y comportamiento de pago.
Tener un registro no significa necesariamente contar con un historial negativo. Si has tenido una tarjeta de crédito, un préstamo u otro financiamiento, es posible que exista información sobre la manera en que lo has manejado. Revisar estos datos periódicamente te permite conocer tu situación, detectar posibles errores y tomar decisiones con mayor información antes de solicitar un nuevo crédito.
¿Cómo funciona el Buró de Crédito?
El funcionamiento comienza cuando una institución otorga un crédito y reporta información.
¿Qué sucede con esta información?
1. Solicitas un crédito. Puede tratarse de una tarjeta, préstamo u otro tipo de financiamiento.
2. La institución reporta información. Los otorgantes pueden comunicar datos sobre los créditos y el comportamiento de pago.
3. Los datos se integran al reporte. Esta información permite consultar el comportamiento registrado a lo largo del tiempo.
4. Puede ser consultado al solicitar financiamiento. Una institución puede revisar estos datos para evaluar una solicitud, conforme a las condiciones aplicables.
Además, el comportamiento de pago puede utilizarse para generar una puntuación crediticia mediante modelos de evaluación.
¿Cómo saber si estás en el Buró?
Si quieres saber si tienes información registrada, puedes solicitar tu Reporte de Crédito Especial, este documento reúne la información de los créditos asociados a tu nombre y te permite conocer cómo se ha registrado su comportamiento a lo largo del tiempo.
El reporte puede obtenerse de forma gratuita una vez cada 12 meses. Consultarlo periódicamente puede ser útil para mantenerte al tanto de tu situación y detectar oportunamente cualquier información que no reconozcas.
Si encuentras un crédito que no solicitaste o algún dato que consideras incorrecto, puedes presentar una reclamación ante la Sociedad de Información Crediticia correspondiente. Para evitar fraudes, utiliza únicamente canales oficiales y desconfía de servicios que prometan eliminar registros de tu historial crediticio a cambio de dinero.
¿Cómo mejorar tu historial crediticio?
Cuidar tu historial crediticio requiere prestar atención a la forma en que administras tus créditos. Más allá de pagar a tiempo, es útil tener una visión completa de tus compromisos y evitar decisiones que puedan desequilibrar tus finanzas.
Antes de solicitar un nuevo crédito, revisa primero cuánto debes actualmente y cuánto puedes destinar a una nueva obligación. Tener varias cuentas o créditos no es necesariamente un problema; lo importante es que los compromisos sean compatibles con tu capacidad de pago.
Mantén organizadas tus fechas de pago. Si tienes diferentes créditos o tarjetas de crédito, llevar un registro de sus fechas de vencimiento puede ayudarte a evitar olvidos y atrasos. También puedes revisar periódicamente tu reporte de crédito para comprobar que la información registrada corresponda con tus movimientos.
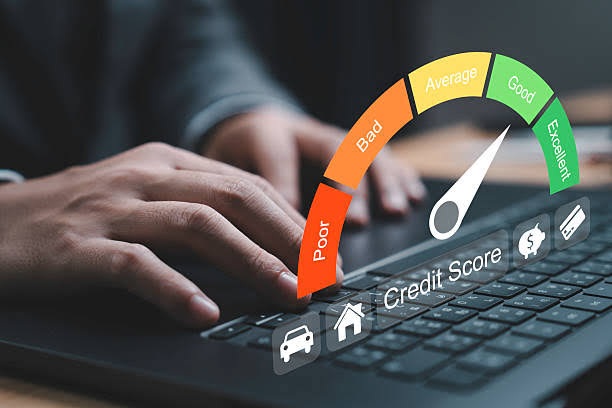
Entender el buró de crédito te permite tomar decisiones financieras con mayor información. Tener un registro no significa necesariamente contar con un historial negativo; lo importante es conocer cómo se refleja el manejo de tus créditos y mantener tus compromisos al corriente. Revisar periódicamente tu reporte de crédito, identificar posibles errores y utilizar responsablemente tus tarjetas de crédito son acciones que pueden ayudarte a cuidar tu información financiera. Si planeas solicitar un nuevo financiamiento, conocer previamente tu situación puede ayudarte a evaluar tus opciones y tomar una decisión acorde con tu capacidad de pago.