Descubre las diferencias entre ahorro vs inversión y conoce qué aspectos pueden ayudarte a decidir cuándo priorizar cada alternativa según tus objetivos y necesidades financieras.
Cuando se trata de organizar el dinero, no siempre es necesario elegir entre guardar o buscar que genere un rendimiento. La decisión depende de para qué necesitas esos recursos, cuándo podrías utilizarlos y qué tanta disponibilidad quieres mantener. En este sentido, ahorro vs inversión plantea dos alternativas que pueden cumplir funciones diferentes dentro de tus finanzas personales. Conocer sus características, identificar tus metas financieras y considerar factores como la liquidez, el plazo y el riesgo de inversión puede ayudarte a decidir cómo utilizar tus recursos.
¿Qué diferencia al ahorro de la inversión?
Aunque ahorrar o invertir implican destinar dinero para utilizarlo en el futuro, cada alternativa cumple una función distinta:
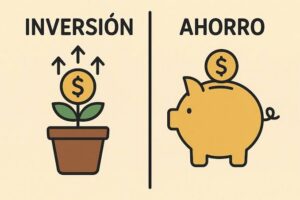
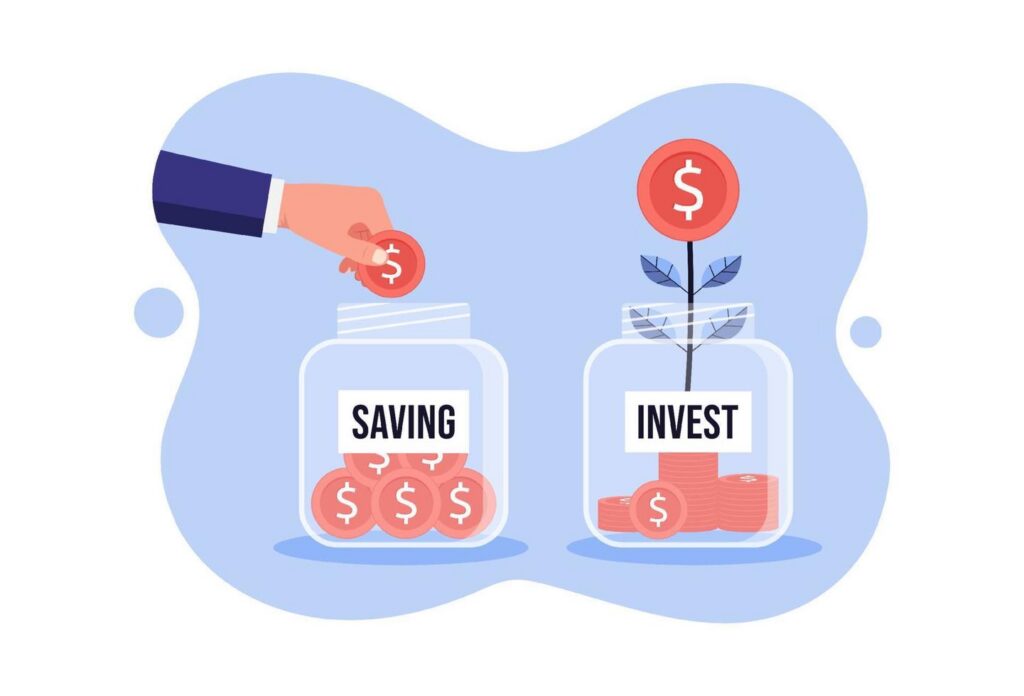
AHORRO → Reservar parte de tus recursos para tenerlos disponibles cuando los necesites. La liquidez es especialmente importante si se trata de una meta cercana, un gasto previsto o una cantidad que podrías necesitar en el corto plazo.
INVERSIÓN → Destinar recursos con la posibilidad de obtener un rendimiento a lo largo del tiempo. Para elegir una alternativa es importante considerar el plazo de inversión, el horizonte de inversión y el riesgo de inversión que estás dispuesto a asumir.
EN RESUMEN → El ahorro prioriza la disponibilidad del dinero, mientras que la inversión busca hacerlo crecer con el tiempo. No necesariamente tienes que elegir una sola opción: ambas pueden formar parte de tus metas financieras y cumplir funciones diferentes dentro de tu estrategia.
¿Cuándo ahorrar y cuándo invertir?
Si estás evaluando cuándo ahorrar, empieza por el momento en que necesitarás ese dinero. Si tienes una meta cercana, un gasto previsto o quieres formar un fondo de emergencia, mantener los recursos disponibles puede darte mayor flexibilidad.
En cambio, para decidir cuándo invertir, pregúntate si puedes mantener ese dinero sin utilizarlo durante un periodo determinado. Si es así, puedes analizar alternativas considerando el plazo de inversión, el horizonte de inversión y el riesgo de inversión que estás dispuesto a asumir.
Una forma sencilla de decidir:
¿Lo necesitarás pronto? → AHORRA
¿Puedes mantenerlo durante más tiempo? → EVALÚA INVERTIR
¿Necesitas ambas cosas? → PUEDES COMBINARLAS
Antes de tomar una decisión, revisa tus metas financieras, tu necesidad de liquidez y tu situación actual. No se trata de elegir automáticamente la opción que prometa mayor rendimiento, sino de encontrar la alternativa que tenga sentido para el propósito y el plazo de tu dinero.
Define tu meta antes de decidir
Una meta financiera convierte un deseo en un objetivo que puedes planear y medir. Para definirla, empieza por responder:
¿Qué quieres lograr?
Define con claridad el objetivo que quieres alcanzar.
¿Cuánto necesitas?
Establece una cantidad concreta que te permita saber cuánto debes reunir.
¿Cuándo lo necesitas?
Fija un plazo realista para alcanzar el objetivo.
¿Cuánto puedes destinar periódicamente?
Revisa tus ingresos y gastos para determinar cuánto puedes separar de manera constante.
Por ejemplo, si quieres realizar una compra de $20,000 dentro de 12 meses, puedes establecer cuánto necesitas destinar cada mes para acercarte a esa meta. Una vez definido el objetivo, el monto, el plazo y la cantidad que puedes separar, tendrás una base más clara para decidir si te conviene ahorrar, invertir o combinar ambas alternativas. Así, tus decisiones estarán vinculadas a tus metas financieras y no solo a la búsqueda de rendimiento.
¿Pueden complementarse ahorro e inversión?
Una estrategia financiera puede construirse a partir de una fórmula sencilla:
Ingresos − gastos = capacidad de ahorro
Por ejemplo, si después de revisar tus ingresos y gastos tienes $1,000 disponibles al mes:
$1,000 de capacidad de ahorro = $700 para ahorro + $300 para inversión
Esta distribución es únicamente ilustrativa y no representa una fórmula universal ni una recomendación de inversión. La cantidad que puedes separar y la forma de distribuirla dependerán de tus metas financieras, necesidades y posibilidades. CONDUSEF recomienda conocer primero tus ingresos y gastos para identificar cuánto puedes destinar de manera constante, y señala que el ahorro puede servir como punto de partida para reunir capital antes de invertir.
Si decides invertir una parte, investiga previamente sus características, costos, condiciones y riesgo de inversión. Así, el ahorro y la inversión pueden complementarse de acuerdo con las necesidades de cada persona.
Entender las diferencias entre ahorrar e invertir puede ayudarte a tomar decisiones más conscientes sobre la forma en que organizas tus recursos. No existe una opción que sea adecuada para todas las personas ni una fórmula única para combinar ambas. Lo importante es conocer tus necesidades, informarte antes de elegir y avanzar de acuerdo con tus posibilidades. Con una planificación constante y decisiones informadas, puedes construir una estrategia en la que el ahorro y la inversión cumplan funciones distintas y se adapten a tus objetivos financieros.